
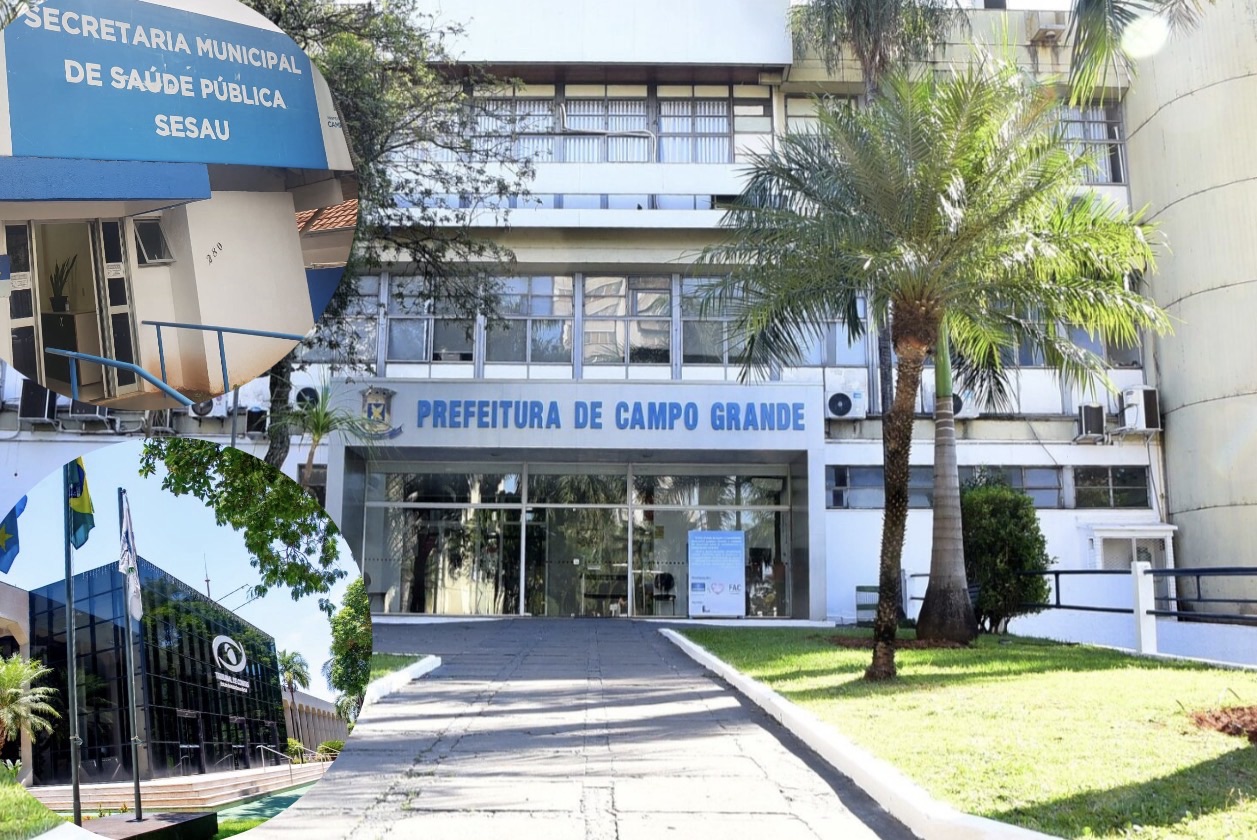
O Tribunal de Contas de Mato Grosso do Sul arquivou uma representação da 32ª Promotoria de Justiça da Saúde Pública contra a Prefeitura de Campo Grande, questionando a regularidade da centralização da gestão financeira do Município de Campo Grande na Secretaria Municipal de Fazenda.
Siga o INVESTIGAMS nas redes sociais:
O ministério Público Estadual questionou a centralização da gestão financeira do Município de Campo Grande na Secretaria Municipal de Fazenda, diante do possível comprometimento da autonomia orçamentária e financeira do Fundo Municipal de Saúde.
O relator, conselheiro Osmar Jeronymo entendeu que apesar da prefeitura ter centralizado a gestão financeira no Poder Executivo, os elementos dos autos demonstram que essa medida não implicou a incorporação dos recursos do FMS ao Tesouro Municipal.
“Da mesma forma, ficou esclarecido que as verbas do Fundo continuam depositadas em conta bancária própria e específica, em estrita observância ao art. 33 da Lei n. 8.080/1990. A ordenação das despesas permanece sob responsabilidade da Secretaria Municipal de Saúde (SESAU), cabendo à Secretaria Municipal da Fazenda (SEFAZ) atribuições meramente operacionais, limitadas à execução material dos pagamentos regularmente expedidos”, entendeu.
Na avaliação de Osmar Jeronymo, a Secretaria Municipal de Fazenda de Campo Grande limita-se à execução orçamentária, financeira e contábil centralizada, sem interferir no mérito dos gastos.
“Como toda movimentação de verbas exige autorização prévia do Fundo Municipal de Saúde, preservam-se a segregação de funções e a plena autonomia do Fundo. Nesse contexto, não há, nos autos, qualquer elemento objetivo que comprove perda da autonomia administrativa, orçamentária ou financeira do FMS”, opinou.
Osmar Jeronyno concluiu que o Fundo Municipal de Saúde (FMS) de Campo Grande preserva sua natureza contábil e financeira própria, contando com orçamento específico, contas individualizadas e rigorosa identificação das fontes de receita.
“A centralização da execução financeira não gera confusão patrimonial nem desvio de finalidade, haja vista que os registros contábeis e os relatórios de gestão mantêm o rastreamento integral da aplicação dos recursos. Ademais, o controle social exercido pelo Conselho Municipal de Saúde permanece íntegro, assegurando a fiscalização, o acompanhamento e a deliberação sobre as verbas públicas. A nova sistemática não restringe a transparência nem compromete o monitoramento pelos órgãos de controle interno e externo, tais como a Controladoria, o Tribunal de Contas e o próprio Conselho”, concluiu.
O parecer foi aprovado por unanimidade entre os conselheiros. Além de Jeronymo, votaram Sérgio de Paula e Iran Coelho das Neves.
- Simone tem duas mulheres como concorrentes na indicação de Lula ao STF

- Após ser barrada em 2024, Lia Nogueira anuncia pré-candidatura à Prefeitura de Dourados

- Vereadores mantêm veto e consignados do Master continuarão sendo descontados de servidores

- Vídeo: Zeca pede investigação sobre possíveis irregularidades em viagem de prefeitos para Singapura

- Associação de prefeitos gastou meio milhão em passagens aéreas em sete meses

- Mulher registra B.O após perseguição por diferenças políticas; rifa reacendeu discussão

